Nhiều giao dịch vay giữa cá nhân thỏa thuận lãi theo kiểu “nghìn đồng/triệu/ngày” mà các bên không biết đã vượt xa mức pháp luật cho phép. Bài viết phân tích ba tầng hệ quả: phần lãi vượt không có hiệu lực, xử phạt hành chính và trách nhiệm hình sự về tội cho vay lãi nặng.
1. Mức trần lãi suất theo Bộ luật Dân sự 2015
Theo khoản 1 Điều 468 Bộ luật Dân sự 2015, lãi suất vay do các bên thỏa thuận nhưng không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác. Ngoại lệ điển hình là các tổ chức tín dụng, hoạt động cho vay theo quy định của Luật Các tổ chức tín dụng và hướng dẫn của Ngân hàng Nhà nước.
Trường hợp lãi suất thỏa thuận vượt mức trần, mức lãi suất vượt quá không có hiệu lực. Điều đó có nghĩa là hợp đồng vay vẫn có hiệu lực, người vay vẫn phải trả nợ gốc và tiền lãi trong giới hạn 20%/năm; chỉ phần lãi vượt mới không được pháp luật công nhận. Phần lãi vượt đã trả có thể được xem xét trừ vào nợ gốc khi giải quyết tranh chấp.
Khi các bên có thỏa thuận về việc trả lãi nhưng không xác định rõ lãi suất và có tranh chấp, lãi suất được xác định bằng 50% mức trần, tức 10%/năm, tại thời điểm trả nợ (khoản 2 Điều 468).
Cách quy đổi lãi suất “theo ngày”: 1.000 đồng/triệu/ngày tương đương khoảng 36,5%/năm; 3.000 đồng/triệu/ngày tương đương khoảng 109,5%/năm. Như vậy, nhiều mức lãi “nghe có vẻ nhỏ” thực tế đã vượt trần dân sự, thậm chí vượt ngưỡng hình sự.
2. Khi nào bị xử phạt vi phạm hành chính?
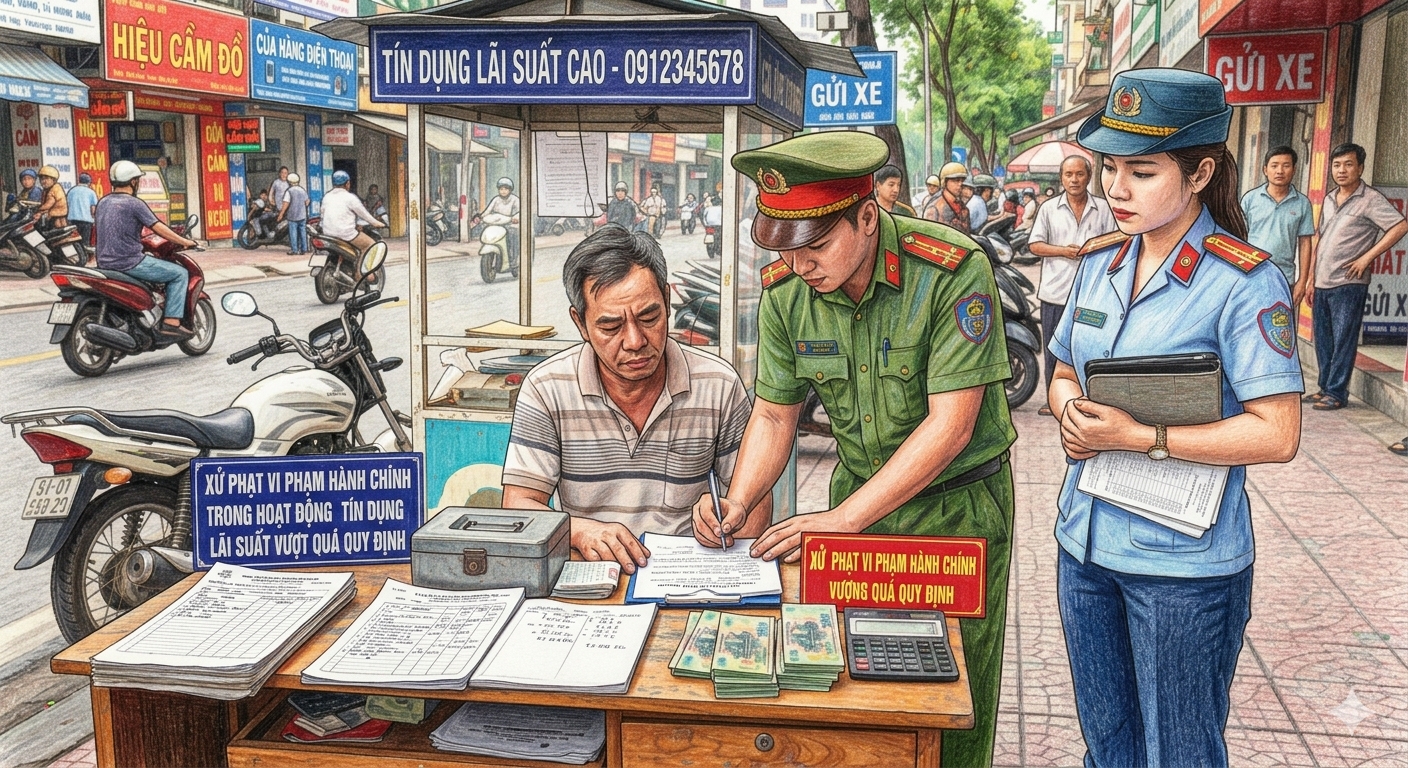
Từ ngày 15/12/2025, lĩnh vực an ninh, trật tự được điều chỉnh bởi Nghị định số 282/2025/NĐ-CP ngày 30/10/2025 của Chính phủ, thay thế Nghị định số 144/2021/NĐ-CP. Thực tiễn áp dụng cho thấy cơ quan Công an đã xử phạt người cho vay tiền có cầm cố tài sản với lãi suất vượt quy định của Bộ luật Dân sự theo điểm đ khoản 4 Điều 15 Nghị định này, kèm biện pháp buộc nộp lại số lợi bất hợp pháp (theo Báo Lào Cai, tháng 02/2026).
Lưu ý, sau khi tổ chức chính quyền địa phương hai cấp, Trưởng Công an cấp xã là chủ thể xử phạt thường gặp đối với các vi phạm này tại địa bàn.
3. Khi nào cấu thành tội cho vay lãi nặng?
Điều 201 Bộ luật Hình sự 2015 (sửa đổi, bổ sung năm 2017) quy định tội cho vay lãi nặng trong giao dịch dân sự. Người cho vay bị truy cứu trách nhiệm hình sự khi thỏa mãn đồng thời:
- Lãi suất gấp 05 lần trở lên mức lãi suất cao nhất theo Bộ luật Dân sự, tức từ 100%/năm trở lên; và
- Thu lợi bất chính từ 30.000.000 đồng trở lên, hoặc đã bị xử phạt vi phạm hành chính về hành vi này hoặc đã bị kết án về tội này, chưa được xóa án tích mà còn vi phạm.
Khung hình phạt: phạt tiền từ 50 triệu đến 200 triệu đồng hoặc cải tạo không giam giữ đến 03 năm; nếu thu lợi bất chính từ 100 triệu đồng trở lên thì phạt tiền từ 200 triệu đến 01 tỷ đồng hoặc phạt tù từ 06 tháng đến 03 năm. Người phạm tội còn có thể bị phạt tiền bổ sung từ 30 triệu đến 100 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 01 đến 05 năm.
Việc áp dụng Điều 201 được hướng dẫn tại Nghị quyết số 01/2021/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao. Theo đó, thu lợi bất chính được xác định là khoản tiền lãi người cho vay thu được vượt quá mức lãi suất 20%/năm; các khoản “phí” (phí hồ sơ, phí dịch vụ, phí tư vấn…) mà thực chất là tiền lãi cũng được cộng vào để tính.
Ví dụ minh họa: A cho B vay 100 triệu đồng, lãi 3.000 đồng/triệu/ngày (khoảng 109,5%/năm), B đã trả lãi trong 150 ngày, tổng cộng 45 triệu đồng. Tiền lãi tương ứng mức 20%/năm trong 150 ngày khoảng 8,22 triệu đồng. Phần thu lợi bất chính khoảng 36,78 triệu đồng, đã vượt ngưỡng 30 triệu đồng, nên hành vi của A có dấu hiệu tội phạm theo Điều 201.
4. Lưu ý rủi ro và tình huống thường gặp
- Đối với người vay: Lãi suất vượt trần không làm mất nghĩa vụ trả nợ gốc. Người vay nên lưu giữ giấy vay, tin nhắn, sao kê chuyển khoản để chứng minh số tiền lãi thực trả.
- Đối với người cho vay: Ghi lãi suất thấp trên giấy nhưng thu thêm “phí” hoặc lãi ngoài sổ vẫn có thể bị xác định là lãi thực tế. Cho vay thường xuyên, có tính chất kinh doanh mà không đăng ký ngành nghề có điều kiện còn bị xử phạt riêng.
- Hành vi đòi nợ: Đe dọa, bôi nhọ người vay trên mạng xã hội có thể cấu thành tội phạm khác, độc lập với Điều 201.
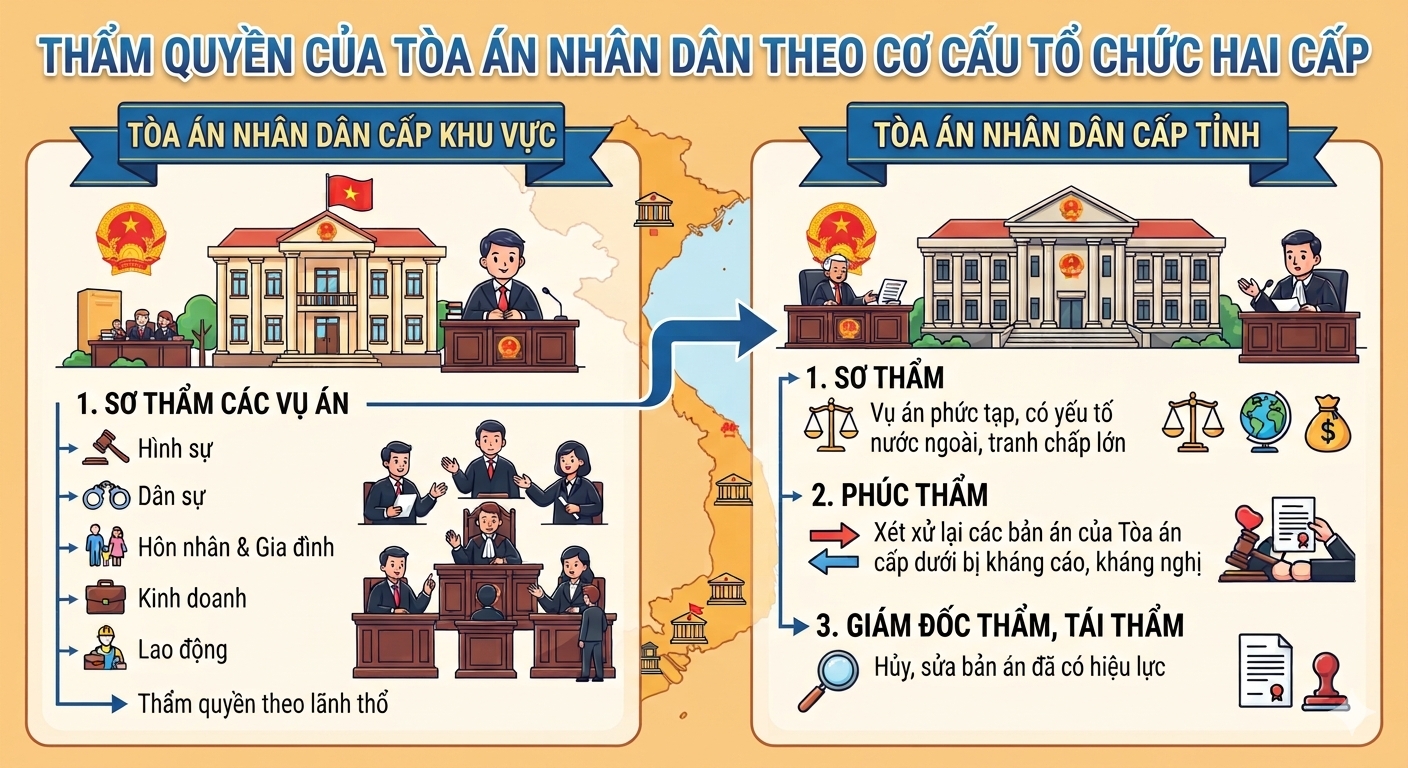
- Nơi giải quyết: Tranh chấp hợp đồng vay thuộc thẩm quyền của Tòa án nhân dân khu vực nơi bị đơn cư trú, làm việc. Tố giác hành vi cho vay lãi nặng có thể gửi Công an cấp xã nơi xảy ra vụ việc hoặc Cơ quan Cảnh sát điều tra Công an cấp tỉnh.
Kết luận
Ranh giới giữa vay dân sự hợp pháp, vi phạm hành chính và tội phạm phụ thuộc vào mức lãi suất và số tiền thu lợi bất chính. Các bên nên quy đổi lãi suất về %/năm và tham vấn luật sư khi phát sinh tranh chấp. Bạn đọc cần hỗ trợ có thể tham khảo dịch vụ pháp lý của Luật Sao Kim.
Căn cứ pháp lý: Bộ luật Dân sự 2015, Điều 468; Bộ luật Hình sự 2015 (sửa đổi, bổ sung năm 2017), Điều 201; Nghị quyết số 01/2021/NQ-HĐTP của Hội đồng Thẩm phán TAND tối cao; Nghị định số 282/2025/NĐ-CP ngày 30/10/2025 của Chính phủ. Tham khảo: Tạp chí Tòa án nhân dân (tapchitoaan.vn); Báo Lào Cai (baolaocai.vn).
Công ty Luật TNHH Sao Kim – Hotline/Zalo: 0913 563 994 – Văn phòng: P.301, tòa 493 Thụy Khuê, Tây Hồ, Hà Nội